
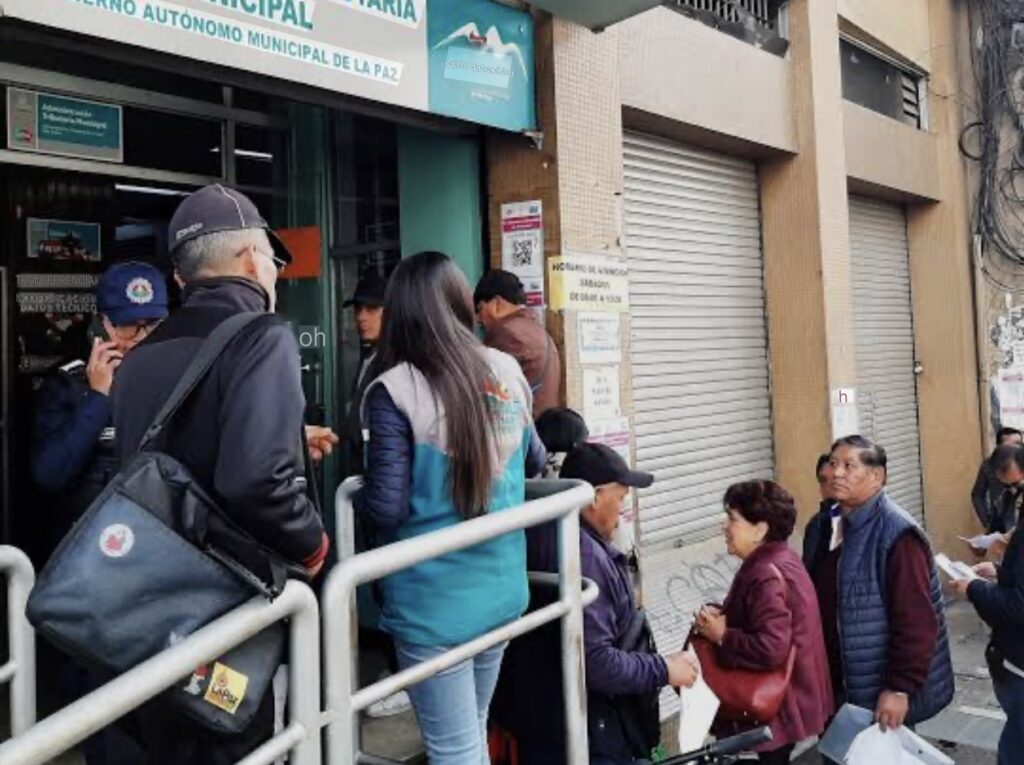
Molestia y preocupación expresaron varios contribuyentes que acudieron a oficinas tributarias de la Alcaldía de La Paz luego de conocer que sus cuentas bancarias fueron retenidas por deudas impositivas.
Los afectados señalaron que no recibieron información previa sobre la medida y cuestionaron la falta de comunicación antes del congelamiento de sus recursos.
“No nos han notificado, no nos han explicado, no nos han dicho, ni nos han mandado un mensaje”, reclamó una contribuyente.
LA ILEGALIDAD DEL CONGELAMIENTO DE CUENTAS POR PARTE DE LOS GOBIERNOS MUNICIPALES Y SU CARÁCTER DE ÚLTIMA RATIO
En las últimas semanas, miles de ciudadanos se han visto sorprendidos por la retención intempestiva y el congelamiento de sus cuentas bancarias ordenados por Administraciones Tributarias Municipales. Bajo el argumento de cobro de deudas por impuestos de inmuebles, vehículos o patentes en mora, los municipios acuden al congelamiento masivo en el sistema financiero. No obstante, desde la perspectiva del Estado Constitucional de Derecho, esta práctica se traduce en un cobro abusivo y al margen de la ley.
Esta medida extrema vulnera el ordenamiento jurídico nacional por dos razones centrales: primero, porque se ejecuta omitiendo el procedimiento determinativo y de notificación previa exigido por ley; y segundo, porque rompe con el principio de proporcionalidad, ignorando que la retención de fondos debe ser una medida de última ratio.
I. La omisión del procedimiento determinativo:
El Código Tributario Boliviano (Ley N° 2492) establece un procedimiento estricto antes de iniciar cualquier fase coactiva o de cobro ejecutivo:
1. Orden de Verificación / Fiscalización
2. Vista de Cargo / Liquidación
3. Resolución Determinativa
4. Ejecución Tributaria previa al Cobro Coactivo
En los pasos descritos, la notificación legal y oportuna es una obligación insoslayable de la Administración Municipal para garantizar que el contribuyente no quede en estado de indefensión. Para que la autoridad pueda solicitar el congelamiento de fondos ante la Autoridad de Supervisión del Sistema Financiero (ASFI), es indispensable la existencia previa de un Título de Ejecución Tributaria (TET) válido y firme.
En la práctica municipal, se suele omitir este iter procedimental: se recurre a notificaciones ficticias por edictos o en secretaría —pese a contar con el domicilio real del contribuyente— o se ordena la retención sin haber emitido ni notificado formalmente una Resolución Determinativa. Al omitirse la notificación, se priva al sujeto pasivo de oponer excepciones legales legítimas como la prescripción de la deuda (Art. 59 de la Ley N° 2492), vulnerando flagrantemente el derecho al debido proceso y a la defensa garantizados por el Art. 68 num. 6 de la Ley N° 2492 y el Art. 115.II de la Constitución Política del Estado (CPE).
II. El congelamiento de cuentas como medida de última ratio
Aún si la administración hubiera cumplido formalmente con el procedimiento determinativo y la notificación, el congelamiento de cuentas no puede aplicarse de manera arbitraria o automática. La doctrina tributaria y la arquitectura constitucional boliviana imponen que la retención de fondos bancarios sea concebida estrictamente como un mecanismo extraordinario y de última ratio.
El dinero depositado en el sistema financiero representa la liquidez inmediata, el mínimo vital y el sustento diario para cubrir necesidades básicas de salud, alimentación o salarios. Congelar cuentas como primer recurso de cobro quebranta la armonía de las garantías constitucionales.
Normas, principios y el criterio doctrinal del procedimiento civil:
• Principio de Proporcionalidad, Idoneidad y Necesidad (Art. 232 de la CPE): Toda actuación de la administración pública debe ser proporcional al fin buscado. Adoptar la medida cautelar más gravosa e invasiva como primera opción resulta desproporcionado, transgrediendo los principios de eficacia con respeto a las garantías individuales.
• Orden de Prelación de las Medidas Cautelares (Art. 110 del Código Tributario – Ley N° 2492): Aunque la redacción del Art. 110 enumera las medidas de ejecución (anotación preventiva, embargo de bienes, retención de fondos), la interpretación sistemática obliga a agotar los embargos en función de la menor afectación al administrado:
1. Anotación preventiva e hipoteca legal: Afecta al bien inmueble o vehículo objeto del tributo (IPBI o IPVA) garantizando la acreencia fiscal sin despojar al ciudadano de su subsistencia.
2. Embargo de bienes muebles/inmuebles: Afecta activos fijos tras valoración probatoria.
3. Retención de fondos y cuentas bancarias (Última Ratio): Únicamente aplicable cuando la Administración demuestre de manera fundada que el deudor carece de otros bienes registrables o que realiza actos de insolvencia fraudulenta.
• Enseñanza Doctrinal desde la Supletoriedad Procesal Civil (Ley N° 439):
Aunque el procedimiento tributario cuenta con sus propias reglas, el Código Procesal Civil (Ley N° 439) aporta una valiosa lección doctrinal sobre la gradación en la ejecución forzosa y la protección del ejecutado. Las normas procesales generales enseñan que la afectación de saldos y cuentas bancarias no debe ser el mecanismo coactivo inmediato del acreedor. El espíritu tutelar del proceso civil dicta que los embargos deben guardar estricta correlación con la naturaleza de la deuda (preferir embargar el bien que generó la obligación) y resguardar siempre los bienes inembargables y el sustento del deudor. Aplicar por analogía o doctrina general estas reglas procesales visibiliza que la ejecución directa sobre el dinero en efectivo es una distorsión punitiva y no una técnica de cobro cautelar razonable.
• Garantía del Mínimo Vital y Protección de Salarios (Arts. 48.IV y 109 de la CPE):
Los sueldos, salarios y asignaciones familiares son inembargables. Los congelamientos automatizados e indiscriminados a través de la ASFI vulneran directamente este precepto al congelar cuentas de sueldo o ahorro primario sin discernimiento previo.
Sustento Doctrinario:
Expertos en la materia ratifican esta postura:
• Héctor Belisario Villegas: Sostiene que la potestad ejecutiva del Fisco no es una carta blanca y prohíbe la adopción de cautelares desproporcionadas que paralicen la vida económica del contribuyente.
• Dino Jarach: Advierte que las facultades de cobro no son absolutas; el embargo bancario intempestivo se convierte en un acto de expropiación de facto si no está respaldado por la firmeza inexpugnable del título constitutivo.
• Eusebio González García: Enfatiza que la eficacia recaudatoria jamás puede prevalecer sobre la seguridad jurídica.
III. Marco de protección y jurisprudencia
El Tribunal Constitucional Plurinacional (TCP), en pronunciamientos como la SCP 0013/2014-S3, ha sentado línea al establecer que la falta de notificación personal o defectuosa genera indefensión y anula de pleno derecho las actuaciones posteriores.
Asimismo, la Autoridad General de Impugnación Tributaria (AGIT) —por ejemplo, en la Resolución Jerárquica AGIT-RJ 1251/2017— ha anulado de manera reiterada los procesos de cobro coactivo municipal en los que se emitieron medidas de ejecución sin haber notificado adecuadamente las resoluciones o sin haber valorado los descargos presentados por los contribuyentes.
IV. Conclusión
Nadie cuestiona el deber legal de los ciudadanos de contribuir al sostenimiento público mediante el pago de sus tributos. Lo que resulta inaceptable en un Estado de Derecho es que la urgencia de recaudación de los gobiernos municipales se anteponga al debido proceso.
El congelamiento indiscriminado de cuentas invierte inconstitucionalmente la carga procesal: obliga al ciudadano despojado de sus recursos a peregrinar ante las oficinas de recaudación para solicitar el «desbloqueo», viéndose forzado a firmar compromisos de pago sin antes haber podido defenderse.
Es imperativo que los municipios adecuen su actuar y procedan a notificar de manera cierta y previa las determinaciones y recurrir al embargo de cuentas bancarias únicamente como medida extrema, siempre que este legalmente permitida. Cuando la administración se exime de cumplir la ley para cobrar, sus actos pierden legitimidad y activan la responsabilidad de sus servidores públicos por vulneración de derechos fundamentales.
Noticias Relacionadas
Agenda 50/50: Gobierno y municipios avanzan en inyección de liquidez con la devolución del 12% del Fondo de Promoción Hidrocarburífera de 2026
Aduana Nacional comisa dos camiones con mercadería ilegal
Instalan reunión entre el Gobierno y los alcaldes basada en cuatro pilares: transparencia, eficiencia, ingresos propios y diálogo
Alcaldes de los 87 municipios de La Paz se reúnen para debatir la redistribución de recursos y avanzar hacia el 50-50
Van tres versiones sobre la eliminación o no de la subvención a la gasolina
Presidente Paz visita ASELSAN, en Turquía, y plantea impulsar la transferencia tecnológica y la formación profesional en Bolivia
Catastrófica herencia de 20 años deja 2,3 TCF de reservas de gas: Gobierno anuncia medidas
GLJ Ltd. certifica que las reservas de gas de Bolivia al 31 de diciembre de 2025 alcanzan 2,30 TCF en categoría 1P
Lucha contra el contrabando registra afectación económica de Bs 75 millones
¿Por qué la oca se vuelve dulce al sol? La UMSA revela los cambios químicos detrás de esta tradición andina
COP31: Presidente Paz anuncia un paquete inicial de 250 millones de euros de Alemania para Bolivia
Con diferencias, pero con voluntad de diálogo, siete gobernadores buscan acuerdos sobre coparticipación
La Federación Tupaj Katari demuestra que la unidad y la producción pueden transformar La Paz
Diputado Edgar Zegarra celebra a Potosí con 18 proyectos de ley para su desarrollo
Presidente Paz ante empresarios iberoamericanos: “Bolivia se está convirtiendo en el paso de comercio más importante de Sudamérica”
Tras reunión con presidente Paz, CAF ratifica su apoyo a Bolivia y a su integración con el Mercosur
Gobierno busca retomar el diálogo con el Magisterio y plantea Bs 650 millones a las gobernaciones para institutos técnicos
Aramayo afirma que la Agenda 50/50 debe ser progresiva y responsable: ‘no podemos actuar sin pensar en el resto del país’
15 días para reestructurar, liquidar o intervenir: ministerios responsables deben definir el destino de 20 empresas estatales deficitarias
Gobernación destina Bs 15 millones para atender emergencias por lluvias y sequía en 40 municipios de La Paz
Agenda internacional: Gobierno busca atraer inversión en el Bolivia Day, la Cumbre Iberoamericana y la COP31
Velasco afirma que 1% son Bs 600 millones y fustiga a un «zángano de la política»
Gobierno presenta el PGE 2027 que mantiene el subsidio a gasolina y GNV
Gobierno promulga ley de financiamiento de $us 30,2 millones para modernizar el alumbrado público, ahorrar energía y dar seguridad ciudadana